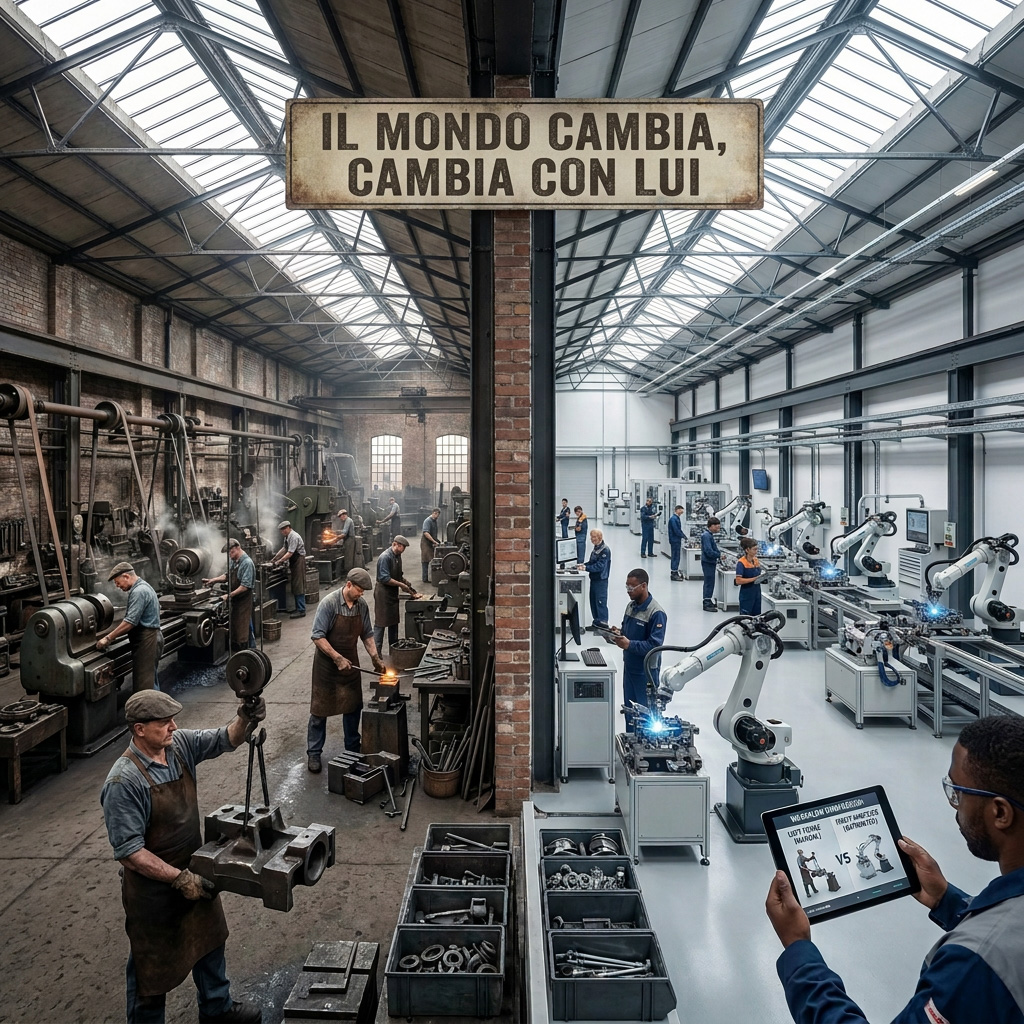
L’automotive e la metallurgia vivono una trasformazione epocale. Non è solo un cambio di tecnologia, ma una ristrutturazione profonda che impone un radicale cambio di paradigma gestionale.
Acciaio e motori sotto assedio: la crisi di identità dei giganti industriali.
TU CHE CONSIGLIO DARESTI?
Automotive e metallurgia sono le colonne portanti della struttura industriale, ma oggi si trovano a dover fronteggiare una tempesta perfetta. La transizione verso l’elettrico, le fluttuazioni selvagge del costo delle materie prime e una geopolitica sempre più frammentata stanno scuotendo le fondamenta di settori storicamente abituati a cicli di pianificazione lunghi e prevedibili. La vecchia mentalità, basata su volumi massicci e supply chain globali monolitiche, non è più in grado di garantire la necessaria resilienza. La parola d’ordine è diventata “agilità”, ma applicarla in comparti caratterizzati da inerzie pesanti, investimenti capital intensive e processi rigidi è la sfida più complessa dell’ultimo decennio.
Per l’automotive, la transizione dall’endotermico all’elettrico non è una semplice sostituzione di un motore con una batteria; è un ripensamento totale della catena del valore. Centinaia di componenti meccanici complessi svaniscono, sostituiti da architetture elettroniche e software. Questo comporta una ristrutturazione drammatica dell’indotto, dove fornitori che per decenni hanno basato il proprio business su tecnologie consolidate si trovano improvvisamente obsoleti. La capacità di riconvertire impianti e competenze in tempi brevi diventa il vero fattore discriminante tra chi resterà sul mercato e chi uscirà di scena.
Parallelamente, il settore metallurgico vive la tensione tra la necessità di produrre in volumi elevati e la richiesta di una flessibilità senza precedenti. I clienti finali, spinti dalla necessità di ridurre le proprie scorte e rispondere a mercati volatili, ordinano lotti sempre più piccoli e personalizzati, con tempi di consegna ridotti. Questo scontro tra la rigidità dei processi di fusione e laminazione e la dinamicità del mercato richiede un’integrazione digitale totale. Solo attraverso l’uso avanzato dell’Internet of Things (IoT) e dell’Intelligenza Artificiale per l’ottimizzazione dei flussi è possibile trasformare una linea di produzione rigida in una capace di adattarsi in tempo reale alle variazioni della domanda, senza compromettere l’efficienza energetica.
La fragilità delle catene di approvvigionamento ha inoltre dimostrato che dipendere da fornitori lontani, per quanto economici, è un rischio che non ci si può più permettere. La strategia del “just-in-time” puro deve essere sostituita da un approccio “just-in-case” intelligente: mantenere scorte strategiche di componenti critici e diversificare le fonti di approvvigionamento, prediligendo fornitori che garantiscano vicinanza geografica e affidabilità. Questo richiede una visibilità totale sulla supply chain, possibile solo tramite piattaforme di digital procurement che integrano dati in tempo reale, consentendo di prevedere le interruzioni prima che si verifichino.
La sostenibilità non è più un tema di facciata, ma una necessità operativa. In un contesto dove i prezzi dell’energia rimangono volatili e le normative ambientali sempre più stringenti, l’efficienza produttiva diventa un vantaggio competitivo diretto. Investire in tecnologie che riducano gli scarti, recuperino calore e ottimizzino i cicli produttivi è l’unica via per mantenere la marginalità. Chi gestisce questi settori deve smettere di pensare per compartimenti stagni e iniziare ad agire come orchestratore di un sistema complesso. L’instabilità non è una minaccia esterna da subire, ma il contesto in cui le aziende devono imparare a operare, trasformando la loro architettura produttiva da statica a dinamica. Chi saprà governare questa complessità, garantendo flessibilità operativa e solidità finanziaria, uscirà dalla crisi non solo vivo, ma rafforzato.